适合客户:经常参加招投标的施工企业、供应商、设备商、服务商,以及关注保证金占用和资金周转的企业负责人、财务人员、法务人员。
先从一个常见场景说起
一家企业想参与项目投标。招标文件里写得很清楚:投标人需要提交投标保证金,或者提供符合要求的投标担保。
很多企业第一反应是:那就打钱吧。几万、几十万,甚至更高金额的保证金,先从账上划出去,等投标结束再看什么时候退回来。
但对企业来说,这笔钱并不是没有成本。它可能原本要用来采购原材料、支付工资、垫付项目费用,或者维持日常周转。
投标保证保险,就是在这个场景里出现的:它不是帮企业“提高中标率”,而是作为一种投标担保工具,帮助企业在符合招标要求的前提下,减少现金保证金的直接占用。
投标保证保险保的是什么?
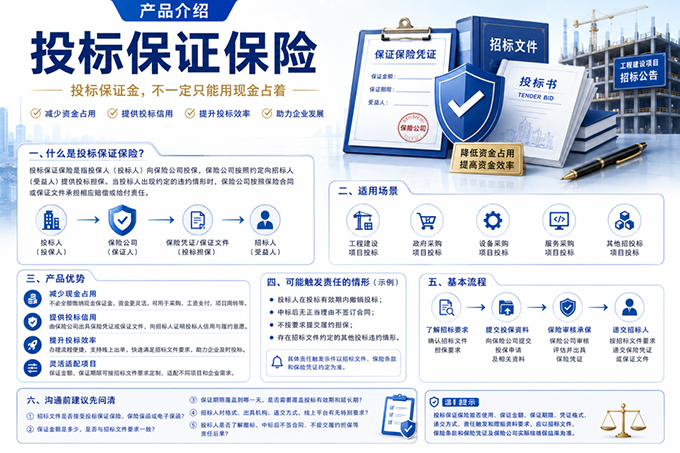
投标保证保险,通常是指投标人作为投保人,保险公司按照约定向招标人或权利人提供投标担保。如果投标人在投标过程中出现约定的违约情形,保险公司按保险合同或保证文件承担相应责任。
它关注的不是施工现场有没有事故,也不是企业财产有没有损失,而是投标人有没有遵守投标阶段的信用承诺。
可以这样理解
投标人
想参加项目投标,需要证明自己会认真投标、遵守招标规则。
招标人
希望避免投标人随意撤标、中标后不签合同、提交虚假材料等影响项目推进的情况。
保险公司
在审核后出具保险凭证或保证文件,在约定责任触发时承担相应赔偿或给付责任。
它通常解决哪几个问题?3个关键词
01 减少现金占用
企业不用把全部投标保证金直接以现金形式长期压在项目上,资金可以更多留在经营周转中。
02 提供投标信用证明
通过保险凭证或保证文件,向招标人证明投标人对投标行为承担相应信用责任。
03 提升投标效率
对频繁参与多个项目投标的企业来说,少占用一笔保证金,就可能多一份资金安排空间。